零跑破10万、理想三连降、埃安昊铂暗追赶:新势力7月的三场战争
每年7月都是车市的传统淡季,但2026年的7月,新势力阵营的变化比任何一个旺季都更剧烈。
零跑首破10万辆,把新势力的月销天花板直接拉高了一个量级;极氪同比翻倍,在豪华市场杀出一条血路;蔚来三品牌矩阵成型,从高端一路打到入门。
但如果只盯着”造车新势力”那几张老面孔,你可能会漏掉真正值得关注的变化——埃安、昊铂、深蓝、岚图、极狐这些”创二代”们,体量早已不输传统新势力,而且增长势头同样凶猛。
昊铂埃安7月单月3.5万辆,同比大涨31.74%;深蓝月销近3万;岚图同比增长31%;极狐同比暴涨150%,月销2.3万辆。
如果把这些传统车企孵化的新能源品牌也算进”广义新势力”,7月的榜单会呈现出一个完全不同的格局——零领跑、埃安追、极氪冲、理想掉,比”蔚小理”时代复杂得多,也精彩得多。
Carbingo Academy
零跑破10万:慢变量的集中爆发
101,267辆——当零跑在8月1日公布这个数字时,很多人的第一反应是”怎么可能”。
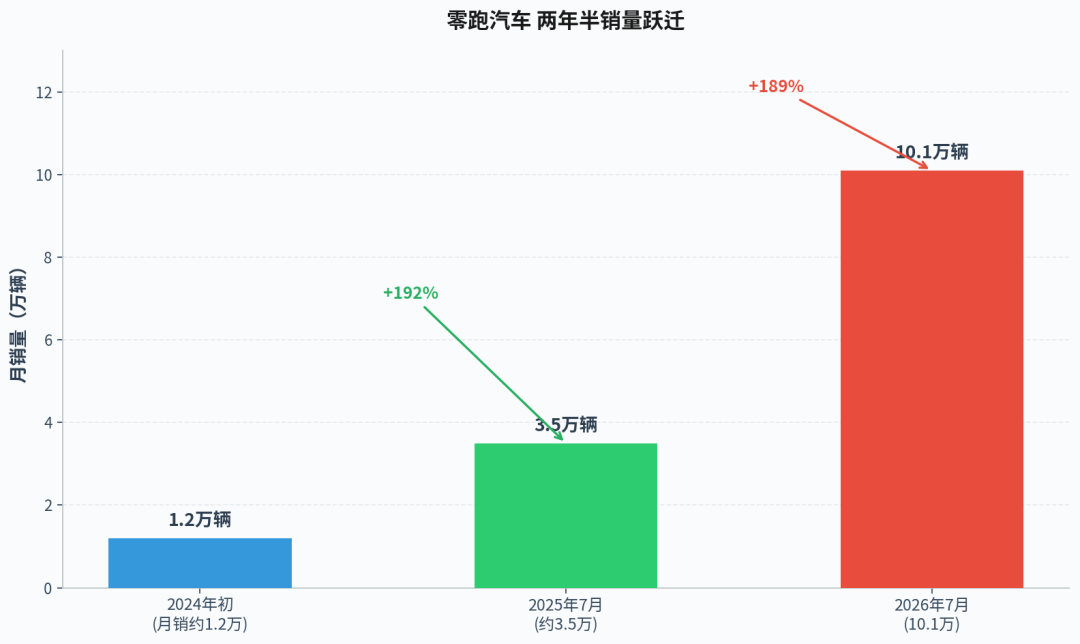
毕竟就在2024年初,零跑月销还只有1万多辆,在新势力中排名靠后。两年半时间,从1万到10万,它是怎么完成这个十倍跳的?
全域自研,终于从成本变成了武器
零跑从成立第一天起就喊”全域自研”,但这个口号在很长一段时间里更像是”资金有限下的被动选择”。
直到2025年下半年,市场才突然发现:零跑的全域自研真的跑出了成本优势。从智驾域控制器到电子电气架构,核心环节大量自研带来的结果就是——同样15万的车,零跑能给出激光雷达+高阶智驾+大电池的配置,而竞品只能给到基础版本。
在价格战打到刺刀见红的2026年,这套能力从”省钱的手段”变成了”核心竞争武器”。A10能在10万级市场卖近3万辆,靠的不是营销,而是同价位几乎没有对手的配置表。
产品矩阵:从”单款走量”到”全价格带覆盖”
零跑的第二个关键变化,是产品矩阵成型的速度远超预期。
2024年初,零跑的主力还是C系列,价格带集中在15-25万。短短一年半之后,它已经布局了四大产品系列:
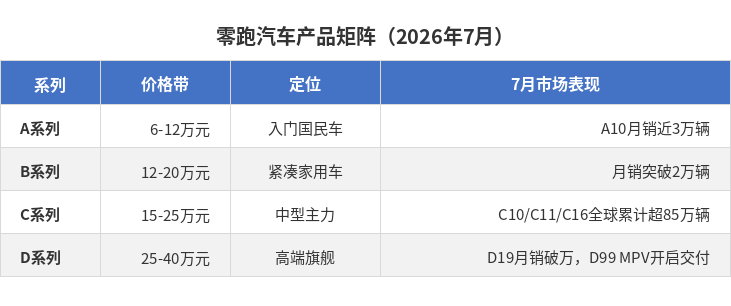
这带来的直接效果是:消费者进店看A10,预算够可能升级B系列,家里有娃可能选C16,商务需求可能上D99。漏斗足够长,转化率自然高。
出海:第二条增长曲线
7月零跑出口了多少辆没有单独公布,但从几个信号能看出来海的分量:零跑已经进入全球65个国家和地区,墨西哥市场刚开交付,C10在海外的定价甚至高于国内。
对零跑来说,出海不像是”国内卷不动了去海外”,更像是”国内验证完了去全球复制”。A10、C10这些全球车型,从设计之初就是面向全球市场的。
当国内新势力还在为1万辆的月销绞尽脑汁时,零跑已经在为第二个、第三个10万辆找空间了。
Carbingo Academy
被低估的埃安+昊铂:3.5万辆的”隐形新势力”
在讨论新势力的时候,很多人习惯性地把埃安和昊铂排除在外——因为它们是广汽集团的”亲儿子”,不算”纯种新势力”。
但如果从销量、增速、品牌独立度这几个维度看,埃安+昊铂的组合,已经完全具备了和新势力掰手腕的实力。
7月,昊铂埃安 BU(事业单元)终端销量34,987辆,同比增长31.74%。其中埃安i60单车型11,186辆。
3.5万辆的月销是什么概念?和主流新势力横向对比一下:
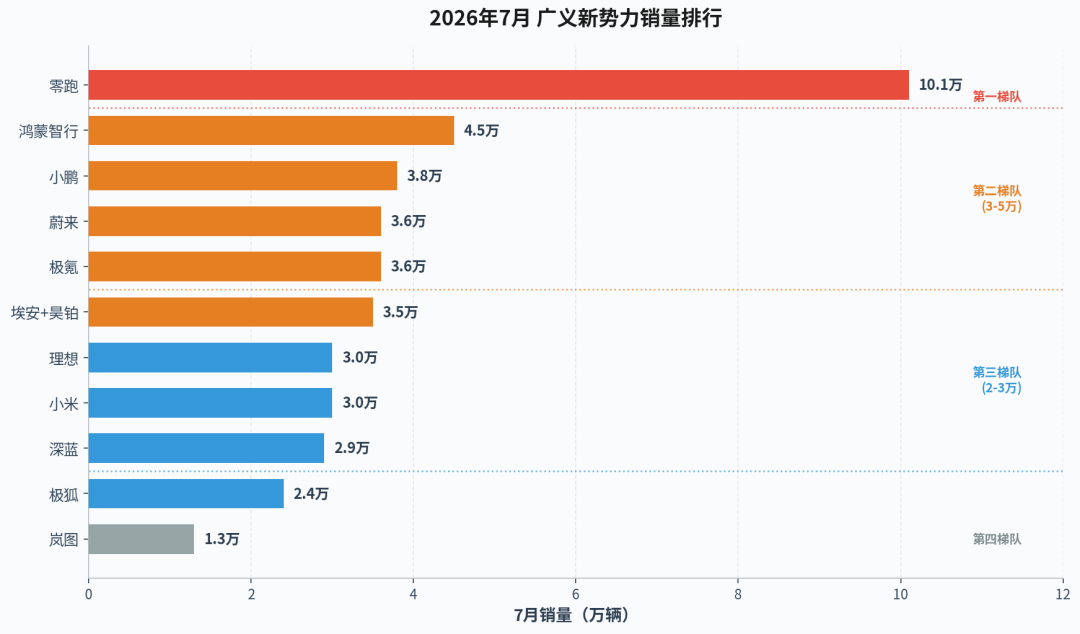
如果把”昊铂埃安 BU”当成一个独立品牌放进广义新势力排行榜,它大概能排到第5-6名,和蔚来、极氪、小鹏在同一个量级。
埃安和昊铂被低估的核心原因,是它们身上的”传统车企”标签。
在很多人的认知里,新势力必须是从零开始、没有燃油车包袱、互联网基因浓厚的品牌。按这个标准,背靠广汽集团的埃安和昊铂,天然就不算”自己人”。
但这种分类方式在2026年已经越来越站不住脚了:
产品端:昊铂的Hyper GT、埃安的i60,设计、技术、智能化程度,和新势力产品没有代差
渠道端:埃安和昊铂的直营店比例、用户运营模式,基本照搬新势力打法
团队端:核心团队大量来自新势力和科技公司,思维方式已经不是传统车企那套
更重要的是,它们增长的质量很高——31.74%的同比增速,在3万辆这个体量上,几乎是最快的之一。
Carbingo Academy
理想的困境:不只是销量下滑,可能是赛道逻辑变了?
7月新势力榜单里,最扎眼的数字不是零跑的10万+,而是理想的-0.86%。
在所有主流新势力品牌中,理想是唯一一个7月同比负增长的。而且这已经是连续第三个月同比下滑:
5月:交付33,350辆,同比-18.37%
6月:交付30,895辆,同比-14.84%
7月:交付30,468辆,同比-0.86%
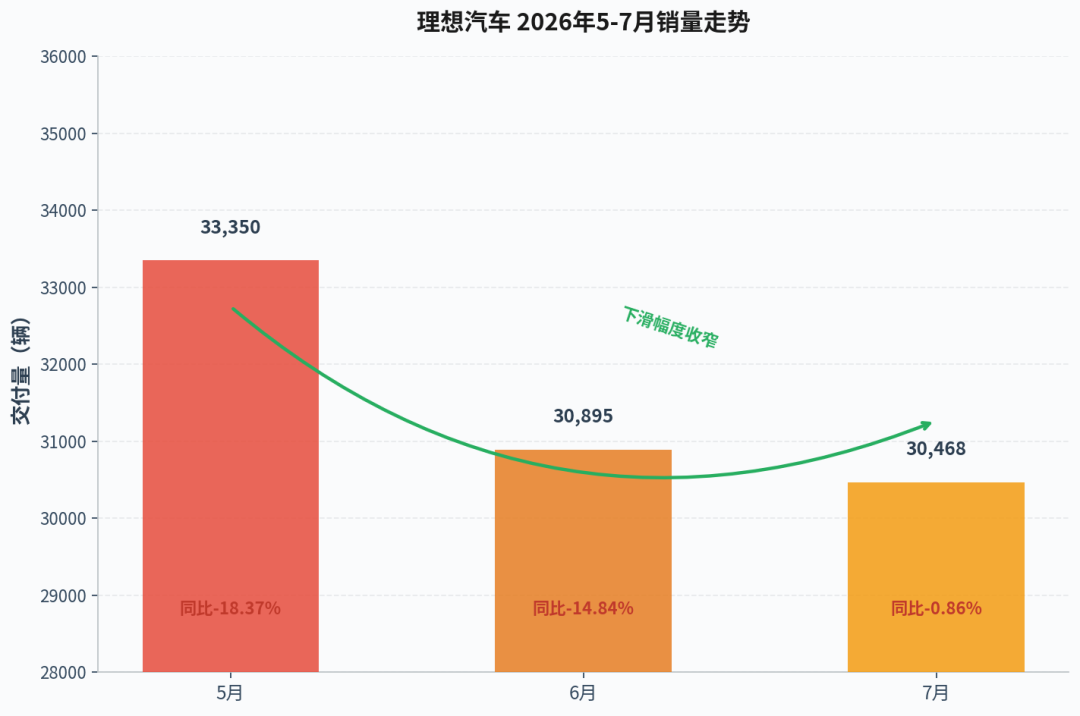
需要说明的是,虽然连续三个月同比下滑,但下滑幅度在快速收窄——从5月的-18%到7月的-0.86%,收窄趋势非常明显。这其中有全新L6上市拉动的因素,也有去年同期基数变化的影响。环比来看,7月比6月减少了约400辆,基本持平。
那么,理想的问题到底有多大?是阶段性波动,还是赛道拐点?
增程的天花板,比想象中来得更快
理想的问题,表面上是销量波动,本质上是增程赛道的增长红利正在快速消退。
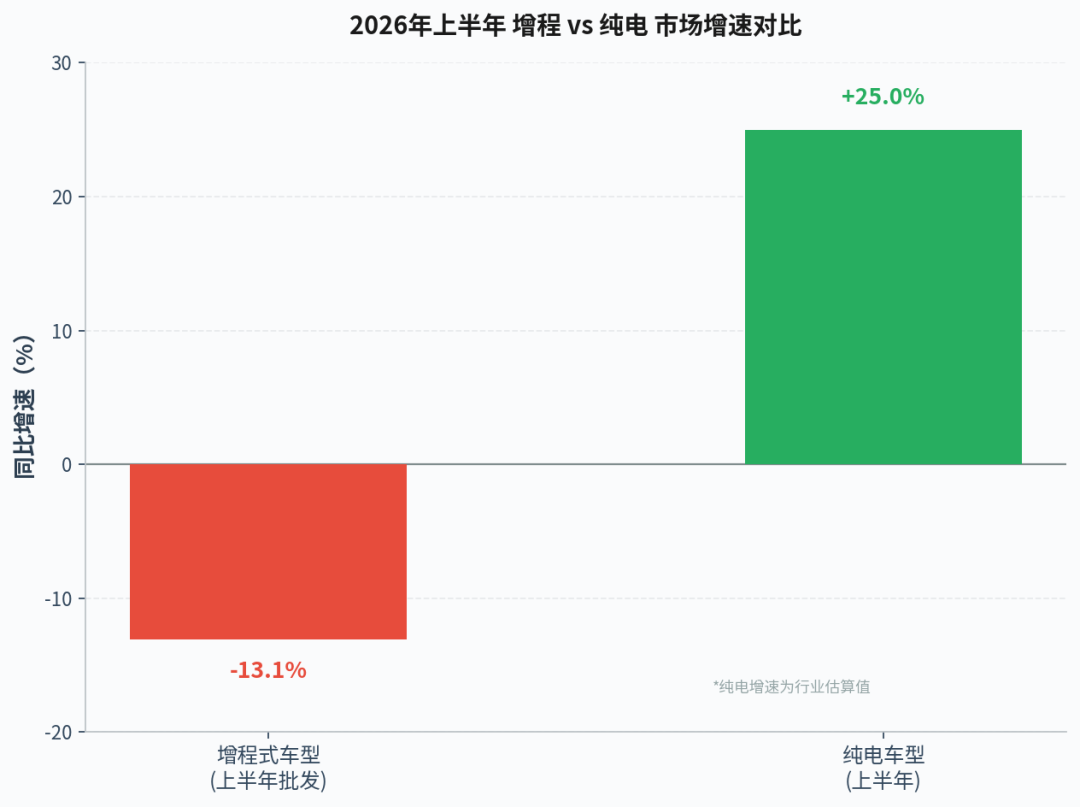
据媒体统计,2026年上半年国内增程式车型批发销量仅50.4万辆,同比下滑13.1%,6月更是创下近五年来最大单月跌幅。
增程为什么突然不香了?三个原因:
第一,充电基础设施的渗透率越过了临界点。 当超充站在一二线城市的密度接近加油站、高速服务区基本全覆盖的时候,“续航焦虑”就不再是买车时的首要考虑因素了。纯电车主跑长途的体验,已经没有几年前那么糟糕。
第二,纯电车型的续航和价格都跨过了门槛。 现在20万级纯电SUV,续航普遍600公里以上,快充20分钟补能300公里。对大多数家庭来说,一周充一次电完全够用。增程”没有里程焦虑”的核心卖点,正在被稀释。
第三,政策在悄悄收紧。 2026年起,增程车型享受购置税优惠的纯电续航门槛从43公里大幅提高到100公里。那些靠小电池蹭补贴的增程产品,性价比优势被直接砍掉。
而理想,恰恰是增程赛道上最大、最纯粹的玩家。增程占了它销量的90%以上。赛道在收缩,领跑者怎么可能独善其身?
纯电转型,理想为什么慢半拍?
理想当然知道要转纯电。但它的纯电之路,走得确实不顺。
MEGA因为外形争议销量不及预期,打乱了整个纯电产品节奏。i8纯电SUV月销跌到了三位数,在30万以上纯电市场面对蔚来ES6、智界R7、特斯拉Model Y等强敌,理想的纯电品牌溢价能力尚未建立,i8在与同价位竞品的正面竞争中明显吃力。
现在纯电阵营里,只有i6一款车月销能稳定在2万辆以上。一款车撑不起一个品牌的纯电转型。
更深层的问题是,理想的品牌心智和增程绑定得太深了。 消费者一想到理想,第一反应就是”增程奶爸车”。这个心智在增程时代是巨大的优势,但在纯电转型的时候,就变成了沉重的包袱。
小米澎程来了,增程市场从蓝海变红海
压在理想身上的另一座大山,是小米。
小米澎程系列增程SUV即将上市,雷军亲自站台,带着小米的供应链优势、品牌势能和用户基础,直接杀入理想最核心的25-35万家庭SUV市场。
理想过去几年在增程市场几乎没有势均力敌的对手——问界偏科技范,零跑偏低端,深蓝偏年轻。真正盯着”家庭奶爸”这个人群打的,只有理想自己。
但小米澎程不一样。小米的用户画像和理想的目标用户高度重叠——科技敏感、注重家庭、追求性价比。而且小米有手机-车机生态的联动优势,有雷军个人IP的号召力,有比理想更强的供应链议价能力。
更值得关注的是,小米进来之后,增程市场的竞争逻辑会从”产品竞争”变成”生态竞争”。 理想靠产品定义能力建立起的护城河,正在被生态型玩家挑战。
当然,理想也不是没有牌。全新L6刚上市,8月累计交付有望突破40万辆;L9出海哈萨克斯坦并启动本地化生产,海外市场可能打开新空间。
但如果纯电转型再不加速,等小米澎程、华为系更多增程车型全部到位,理想面对的就不是”增长放缓”的问题,而是”基本盘被瓜分”的问题。
Carbingo Academy
新格局:新势力进入”战国时代”
如果用一张图来描绘7月的广义新势力格局,大概是这样的:
第一梯队(5万+): 零跑(10.1万)、比亚迪高端品牌群(方程豹+腾势+仰望,约6.1万)
第二梯队(3-5万): 鸿蒙智行(4.5万)、小鹏(3.8万)、蔚来(3.6万)、极氪(3.6万)、埃安+昊铂(约3.5万)
第三梯队(2-3万): 理想(3.0万)、小米(超3万)、深蓝(2.9万)、极狐(2.4万)
第四梯队(1-2万): 岚图(1.3万)、星途、iCAR、smart等
从”蔚小理”三足鼎立,到今天十几家品牌挤在同一个赛道上,新势力的格局变化只用了不到三年。
回到文章开头的三个问题,答案已经清晰了:
零跑为什么能第一个冲到10万? 靠全域自研的成本控制能力 + 全价格带产品矩阵 + 全球化布局。这套模式难复制,因为它要求极高的组织效率和极强的技术积累,不是光靠砸钱能砸出来的。
埃安+昊铂是不是被低估了? 是的。3.5万辆的体量、30%+的增速,放在任何榜单里都不该被忽视。“创二代”的集体崛起,正在重新定义新势力的边界。
理想是不是拐点已至? 还不能下结论。L6上市、下滑幅度收窄都是积极信号,但增程赛道整体收缩、纯电转型不及预期、小米等强敌入局这三重压力是真实存在的。理想需要用8-9月的销量数据来证明自己能重回增长轨道。
最后,笔者认为有以下几个核心判断:
第一,10万辆是新的生死线。 零跑第一个迈过了10万门槛,这意味着规模效应的临界点被突破了——10万的体量足以支撑更激进的降价、更多的研发投入、更快的产品迭代。后面的品牌如果追不上,差距会越拉越大。
第二,“创二代”不可小觑。 埃安昊铂、极氪、深蓝、方程豹、极狐……这些背靠传统大集团的新能源品牌,有供应链、有资金、有制造能力,缺的只是品牌和机制。一旦它们把新势力的打法学到手,爆发力会比纯创业的新势力更猛。
第三,增程的窗口期只剩最后一两年。 政策收紧、纯电渗透、竞品涌入,三重压力下,增程市场的红利期正在快速关闭。all in增程的品牌,如果不能在这段时间内完成纯电转型,后面的路会越来越难走。
第四,出海不是选择,是必须。 国内市场卷到极致的时候,能活下来的一定是全球化的公司。零跑、极氪、蔚来、小鹏已经在前面跑了,后面的品牌如果还只盯着国内,天花板会越来越低。
2026年的车市,比很多人预想的更加跌宕。
零跑用6年时间从月销879台做到10万台,证明了”全域自研+高性价比+全产品矩阵”这条路走得通;埃安昊铂悄悄做到了3.5万辆的体量,证明了”创二代”不是被低估的潜力股,而是已经坐在牌桌上的玩家;理想连续三月同比下滑,则提醒我们没有任何优势是永恒的。
新能源汽车的竞争,已经从”有没有”进入了”好不好”的阶段,从”增量市场”进入了”存量博弈”的阶段。 下半场的淘汰赛,会比上半场惨烈得多。
7月的这份成绩单,不是终点,甚至不是终点的开始——它只是中场休息时的一张记分牌。
真正的决战,还在后面。