澎程:小米汽车的第一道战略考题
七月下旬的高速公路上,最近多了些”没见过的大家伙”。
挂着临时号牌、车尾贴着”工程测试”标识的全尺寸 SUV,开始在全国主干道上密集出现。驾驶座坐的多半是工程师,副驾摊着一摞打印的标定数据,电池温度、胎压、电机转速实时传到后台——这是 7 月初撕掉伪装后,进入上市前最后一轮精细化路试的产物。
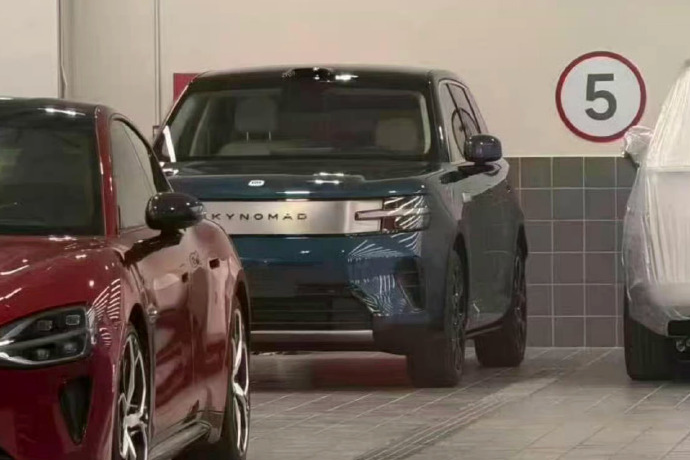
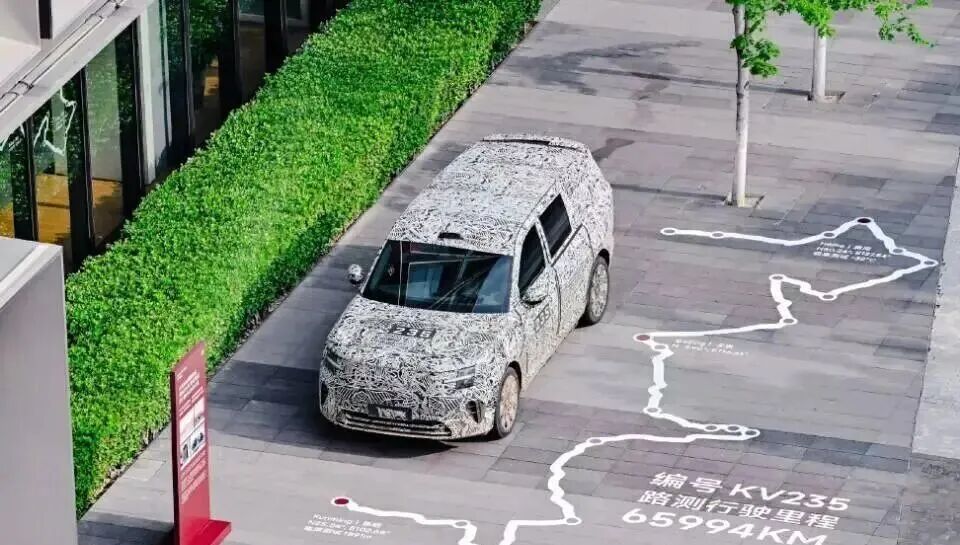
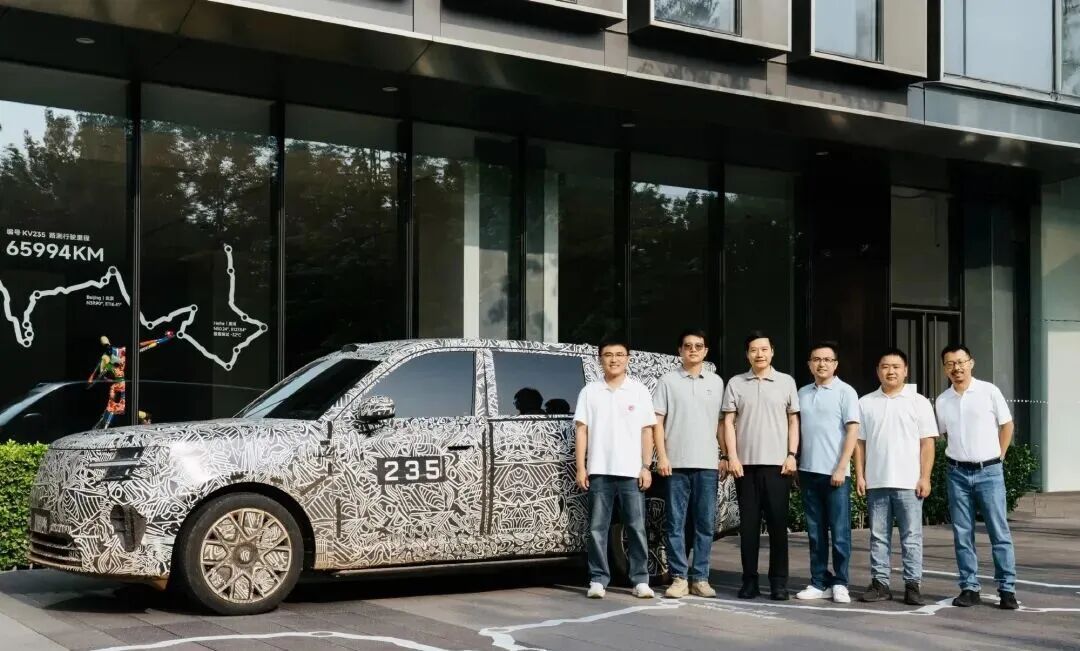
卢伟冰 7 月 13 日晒出近两年路测实拍记录,并公开邀请网友”在路上看见了小米澎程的测试车,欢迎拍照并分享”。
小米汽车三年半前给这个系列立项,到 2026 年 7 月 8 日终于把家底亮出来。
这一天,小米汽车正式官宣第二产品系列 SkyNomad,中文定名”澎程”。
澎程不是子品牌,是与 SU7、YU7 平行并列的产品系列——车头挂着小米 LOGO,进的还是小米的店。按官方披露,7 月 30 日技术发布会公开昆仑架构与增程系统(不公布售价);8 月中下旬的上市发布会才公布售价、开启大定并同步交付。
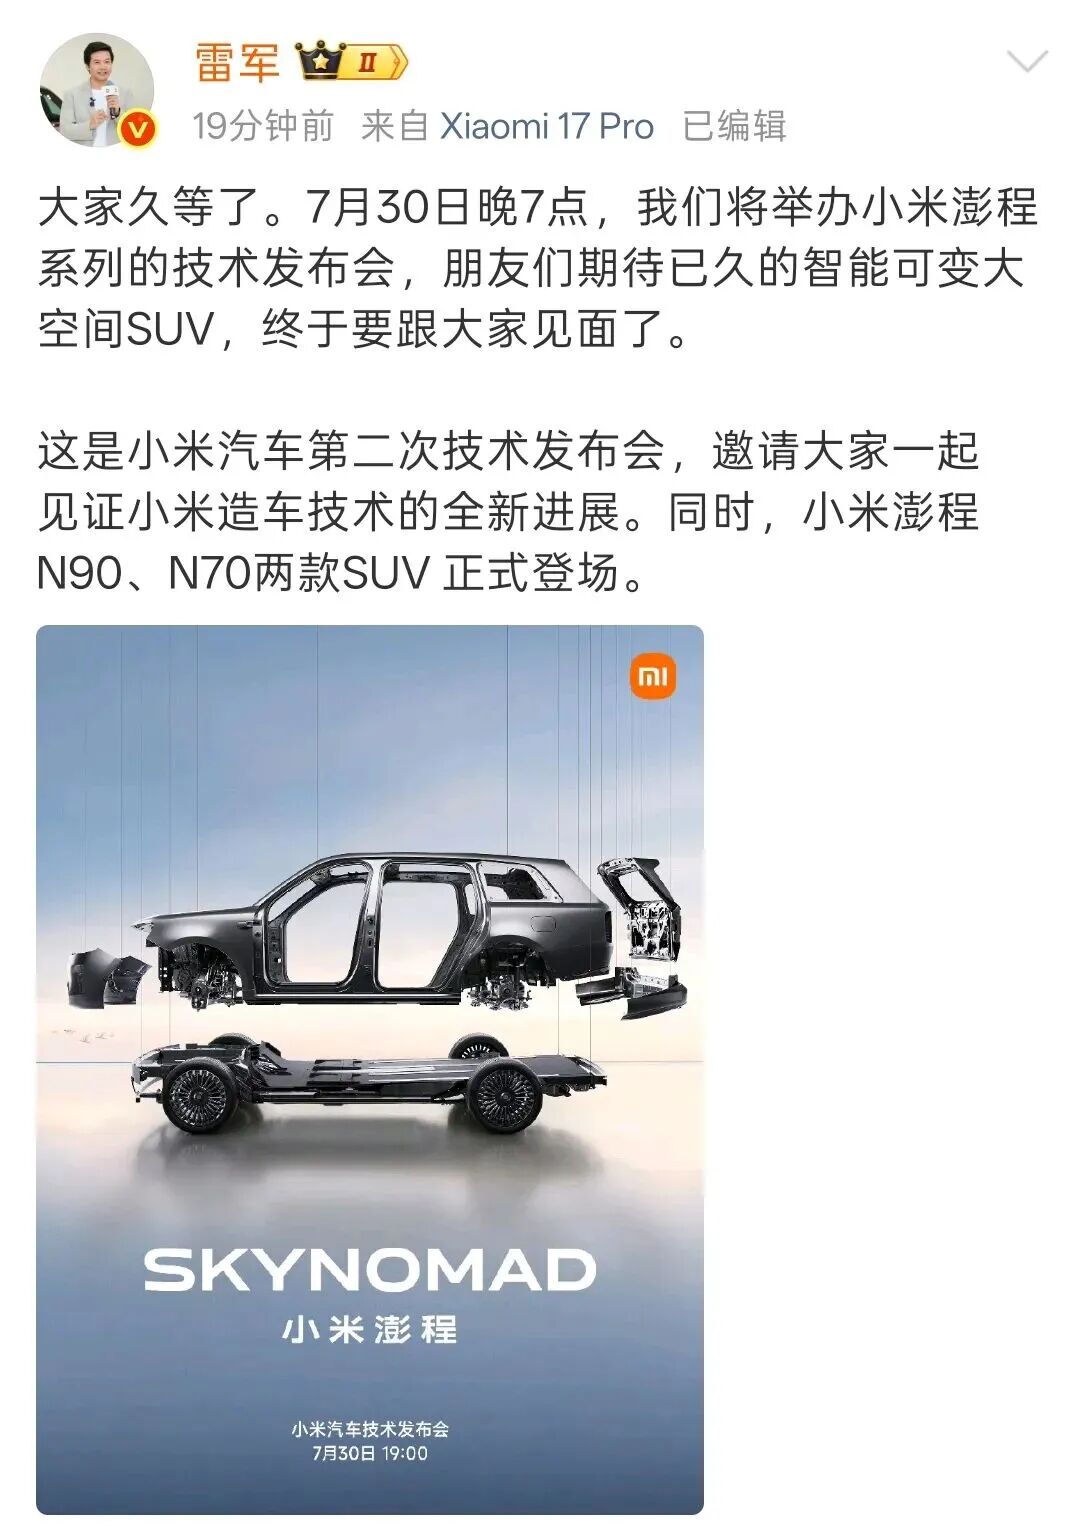
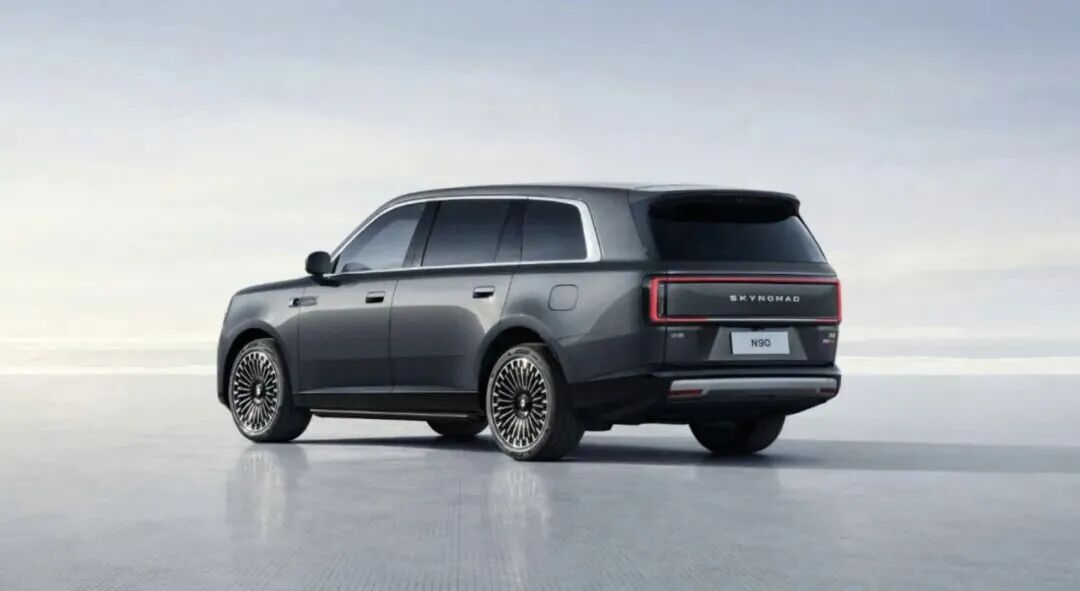
澎程的内部代号是昆仑 N3,定位全尺寸增程 SUV,车长超过 5.3 米,轴距约 3.1 米,首批两款车型——五座版 N70 和七座版 N90 Max——已进入工信部目录。
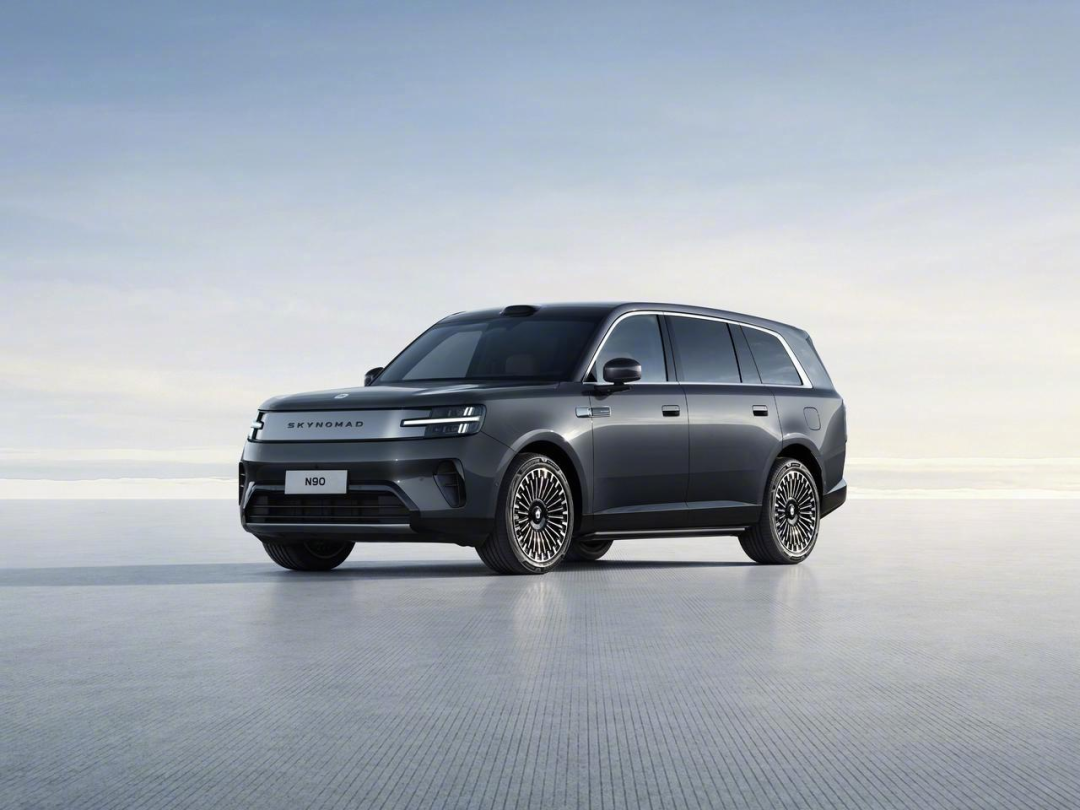
让上路节奏比官宣早得多的,是项目自身的迭代史。2023 年初澎程正式立项,与 SU7 同步启动研发;2023 年 10 月小米社招官网上线增程系统设计、燃油系统等多个相关岗位;2024 年 1 月小米在”答用户 100 问”中明确否认有增程车型规划;2024 年 9 月一张流出的供应链招标文件让代号 N3 第一次曝光;2026 年 2 月小米汽车高级顾问胡峥楠晒出四台冬测伪装车,新车轮廓被外界第一次看清。第一台测试车 2024 年 10 月 12 日正式上路,截至 6 月 30 日,累计投入 566 台测试车,路测里程超过 428 万公里、626 天横跨两冬两夏,覆盖 -41°C 的黑河、53°C 的吐鲁番盆地、海拔 5380 米的西藏阿里。
官宣前 19 个月里藏着 40 余张谍照和两项关键技术专利——一套”免工具、秒安装”的原厂顶篷系统,一套专为增程车设计的”精装”前舱(通过干湿分离减少热管理管路漏水对用电设备的影响)。雷军把项目藏了三年半,最后给到市场的是一辆从物理结构到生态逻辑都”重新想了一遍”的车。
Carbingo Academy
全尺寸 SUV 的物理约束,决定了小米只能做增程
第一个理由是物理。
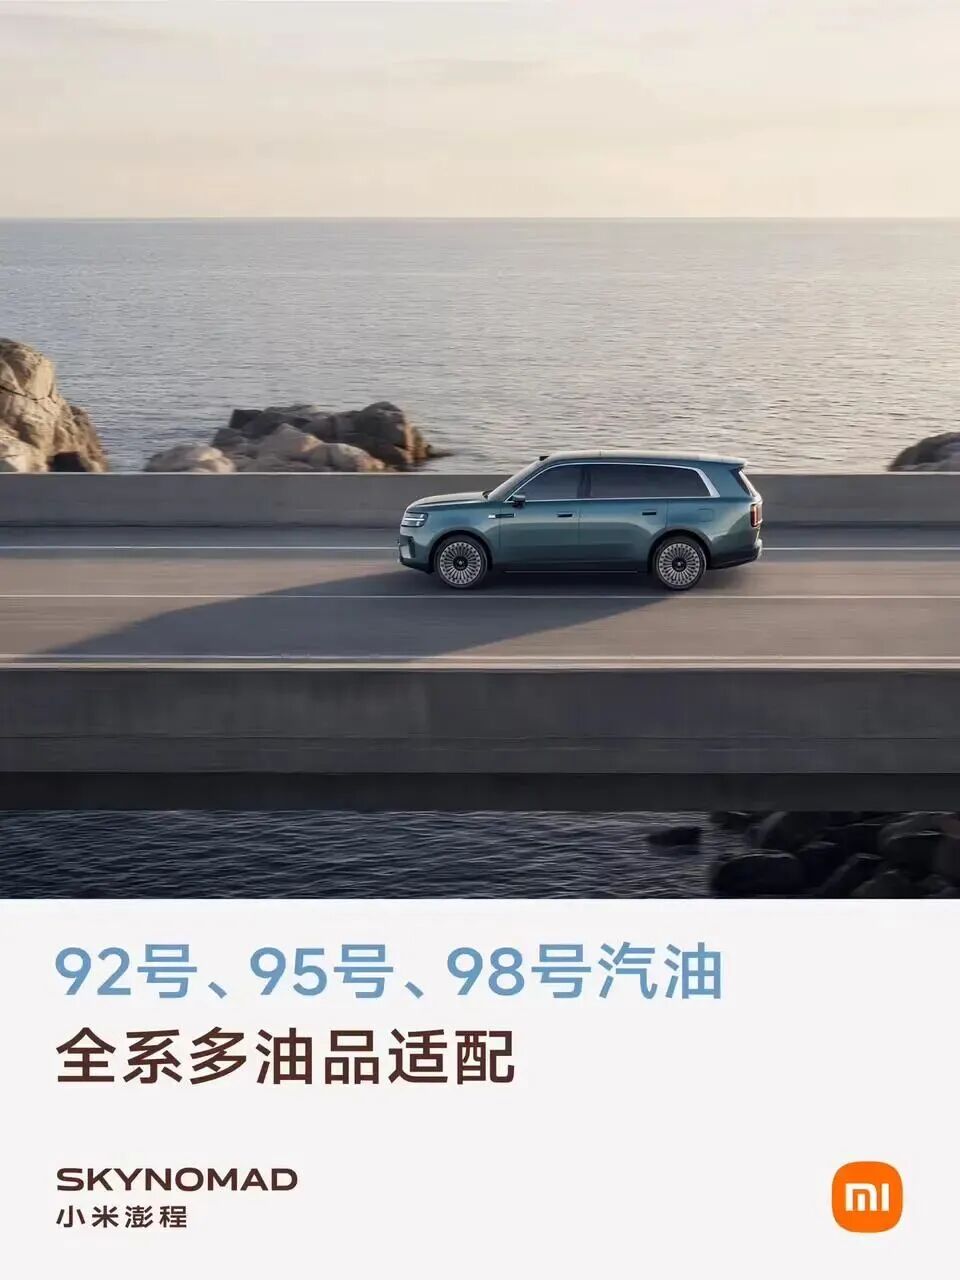
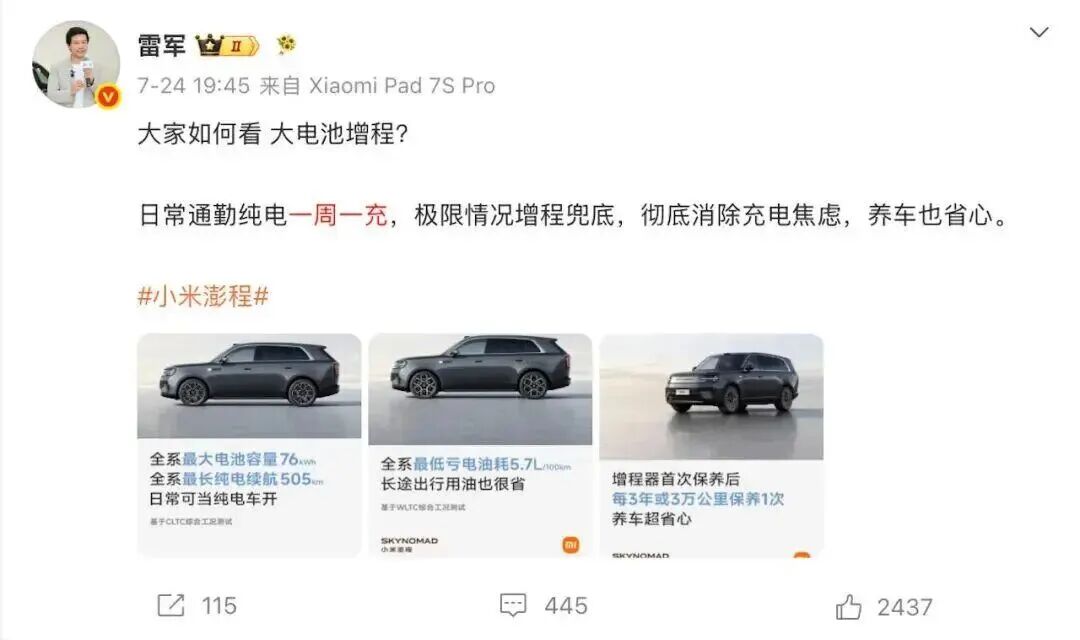
全尺寸方盒子 SUV 的风阻天然大于流线型轿跑,整备质量接近 2.8 吨。要让这样一台车跑出 600 公里以上的纯电续航,必须搭载 100 度以上的大电池——但更大的电池意味着更重的车身,更重的车身意味着更高的能耗,更高的能耗又需要更大的电池。这是一个没有出口的死循环。澎程给出的解法是 76 千瓦时的大电池配合 1.5T 增程器:CLTC 纯电续航 500 公里,覆盖绝大多数城市通勤;满油满电综合续航突破 1500 公里,解决长途与偏远场景。官方对此的定位是”不是电车加个油箱,而是用增程保障最大化的纯电体验”。
第二个理由是市场。
一季度增程式汽车终端销量 17.81 万辆,市场均价高达 26.1 万元——增程车型牢牢占据高利润的中高端家庭用车市场,是当下唯一一个不靠烧钱补贴也能撑起单车型月销过万的细分赛道。问界 M7 一季度贡献了 44930 辆,零跑汽车一季度 11.02 万辆的交付里增程功不可没,理想汽车也曾凭借增程基本盘跑出新势力最高的毛利率。小米 SU7、YU7 锁定的 25 万以上纯电轿车与 SUV 市场,天花板清晰可见:购买纯电轿车的用户大多是家庭第二辆车的增购群体,或者是追求驾驶乐趣的年轻单身人士。对于中国绝大多数只有一块牌照、只买得起一辆车的家庭来说,纯电车很难成为唯一用车的首选。
第三个理由是商业。
小米 2026 年交付目标 55 万辆,一季度实际交付 8.09 万辆,完成度不足 15%;前五个月累计交付 15.03 万辆,同比仅增 13.48%,远低于行业整体增速。要填补剩下 44 万辆的缺口、维持增长曲线,小米汽车必须往家庭走量市场走。一季度小米智能电动汽车及 AI 等创新业务仍有 31 亿元经营亏损,需要”走量+高毛利”两条腿。增程车型电池包小、物料成本可控、规模化后的毛利率优于同级纯电,是当下最现实的”利润奶牛”选项。
Carbingo Academy
三个代价:品牌势能、内部互搏、市场窗口
澎程要回答的第一道题,是品牌叙事的代价。
小米汽车立住的人设是赛道性能与智能驾驶——SU7 Ultra 量产版以 7 分 04 秒 957 的圈速拿下纽北最速量产电动车,YU7 GT 在三个月内交付破纪录——这些动作把小米锁定在了”科技 × 极致”的叙事里。雷军曾公开表态要造”媲美保时捷和特斯拉的梦想之车”。从这条叙事线上下来做家用舒适大 SUV,本身就是一次品牌势能的再分配。短期内不会让小米掉档,但”小米也能造增程”这件事的传播度越广,“小米只会造纯电旗舰”的认知就越被稀释。这是小米为规模必须付出的代价,但代价本身需要被看见。
第二道题,是内部互搏的代价。SU7、YU7、澎程三个系列都主打智能、都瞄准中高端、都在 20-40 万元价格带。官方给出的分工是 SU7/YU7 定位”驾驶者之车”、澎程定位”智能可变大空间 SUV”——但这种分工能否被市场接受,要看产品力而非话术。澎程的”纯平地板+长滑轨+180 度旋转前排座椅+可移动中岛+原厂升降车顶帐篷”如果真的能撑起”活的空间”的概念,与 SU7/YU7 的用户画像重叠就能被错位化解;如果这些空间设计只是配置堆叠的噱头,三个系列之间就会陷入互搏。
第三道题,是市场窗口的代价。增程赛道本身正在降温。5 月增程式乘用车批发销量 9.5 万辆,同比下滑 24.9%;作为市场基本盘的理想汽车 5 月交付同比下滑 18.3%,新一代理想 L9 上市前 4 个月累计销量 4131 辆,远不及上一代同期水平。问界 M8、零跑 C16 这类 9 系 SUV 也都在价格带重叠的范围内与澎程直接争夺份额。澎程 8 月中下旬才上市,意味着它进入的是一个”曾经高歌猛进、现在进入调整期”的市场。
Carbingo Academy
三个变量,左右澎程是破局还是内卷
第一变量,是生态能不能落地。
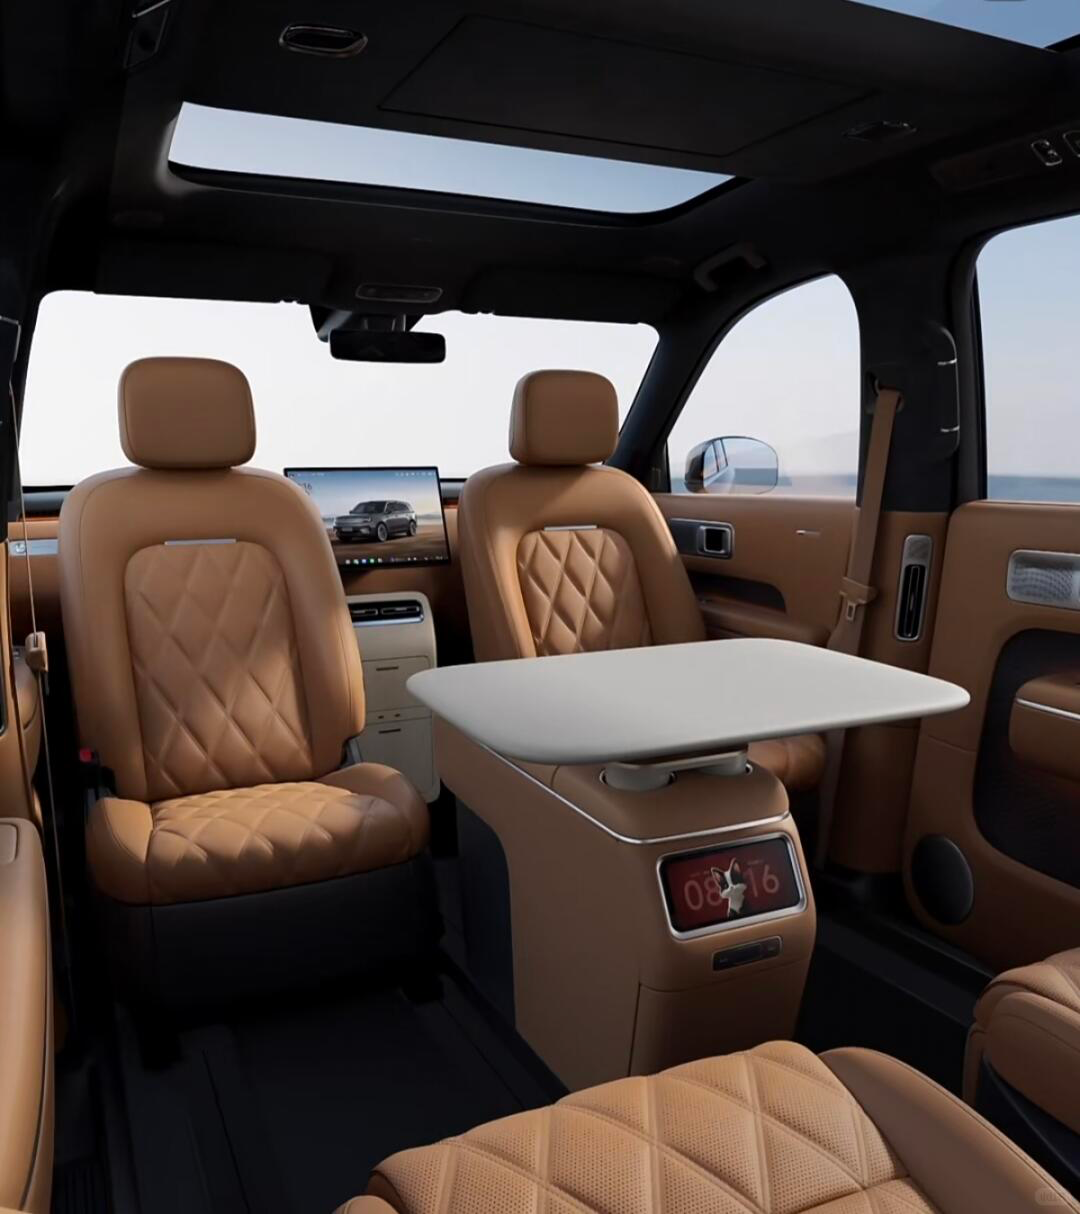
小米讲”人车家全生态”讲了三年,但 SU7/YU7 上的落地更像”车机里装了一个米家 App”。澎程给出的概念是”把家搬到车上”——纯平地板+从前排延伸至后备箱的超长滑轨让后排座椅可前后滑动,可旋转前排+可移动中岛支持车内办公、就餐、亲子互动,原厂电动液压升顶帐篷让”周末出游”变成”露营过夜”。
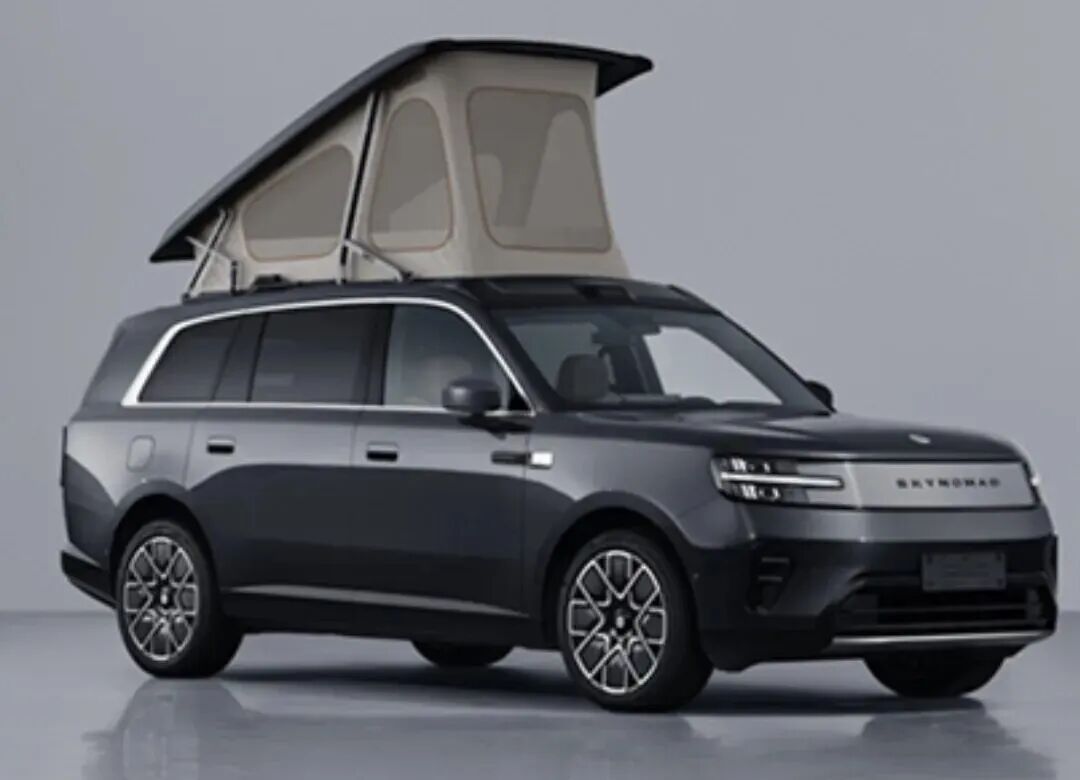
官方披露,N90 Max 车长 5.28 米,可同时坐下 7 位 1.85 米以上乘员并放下 7 个行李箱。这套逻辑能否跑通,关键看米家家电、HyperOS、米家 App 团队能不能在汽车场景里把米家空调、灯具、加湿器、净水器这些高频设备真正与车机打通——发布会上”全场景互联”四个字背后的工程量,是发布会本身不会展开的部分。
第二变量,是价格怎么定。
澎程 N90 Max 直接对标理想 L9、问界 M9——后者 40 万起步、低配也能做到 35 万。澎程若把价格打到 30 万以内,能吃掉理想 L8、问界 M7 的入门预算,但会面对”小米为什么要做便宜车”的品牌质疑;澎程若把价格守在 35-40 万,又会被卷进 L9/M9 的存量市场,按问界/理想的高毛利定位博弈。这是”规模”和”势能”之间的最现实权衡。
第三变量,是渠道节奏能不能跟上。
小米汽车当前渠道以一二线城市的核心商圈门店为主,靠高客流和品牌势能拉动成交。家庭主力购车决策——看车、对比、试驾、置换评估——比科技尝鲜客群需要更多的”边看边聊”。澎程的”智能可变大空间”卖点必须靠体验而不是靠参数传导;进店停留时长、导购动线、试驾场景设计都要重构。这套打法不是小米过去三年熟悉的”流量+品牌势能”打法,需要时间和一线团队摸索。
Carbingo Academy
不是失误,是一次主动选择的战略代价
把上述三组代价摆在一起看,澎程的根本逻辑是清楚的——小米 SU7 已经证明”小米能造好车”,但 SU7 单一平台的天花板就在那里,YU7 是补”纯电 SUV”的位,但还缺一块”全尺寸家庭主力车”的份额。澎程入场,是用规模换势能、用毛利换份额、用生态换家庭场景。
这件事在中长期能不能跑通,取决于上面三个变量怎么回答:生态落地看协同,价格定位看取舍,渠道节奏看组织。
短期看,澎程不是失误,是雷军在 2026 年这个产业拐点上必须抓住的一张入场券。但入场之后怎么打,是比”要不要做增程”更难的问题。
已经把车开在路上测试的小米,必须在7月30日那场发布会之后,给出比”重新想了一遍”更有说服力的答案。